자산이 많아도 갚을 돈이 부족할 수 있어요
재무제표를 연결해서 읽다 · 2회

재무상태표에 자산이 많이 적혀 있으면 회사가 넉넉해 보일 수 있어요. 그런데 그 자산이 무엇인지를 보면 이야기가 달라집니다. 현금, 외상으로 받을 돈, 창고의 재고, 공장은 모두 자산이지만 내일 지급할 돈을 마련하는 데 같은 역할을 하지는 않아요.
기본 관계는 자산 = 부채 + 자본입니다. 자본은 자산과 같은 말이 아니라 자산에서 부채를 뺀 잔여 부분이에요. 부채비율을 볼 때에도 분모가 자산총계인지 자본총계인지 혼동하지 않아야 합니다. 보통 부채비율은 부채총계를 자본총계로 나누고 100을 곱해 표시해요.
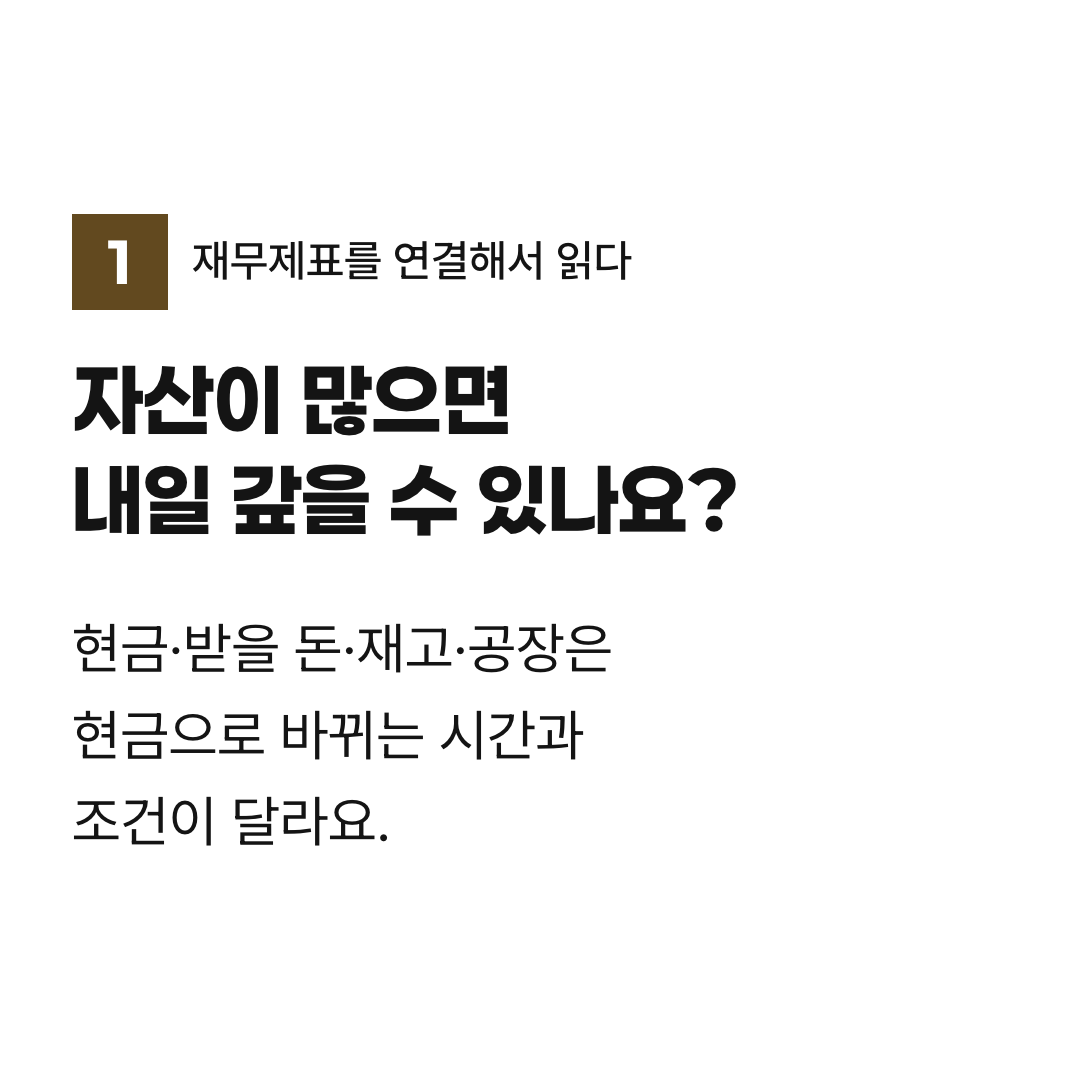
자산이 현금으로 바뀌는 조건
매출채권은 판매하고 아직 받지 못한 돈입니다. 매출과 함께 늘어나는 것이 자연스러울 수 있지만, 회수가 늦어지는 것은 아닌지 살펴봐야 해요. 재고도 판매를 준비하며 늘어날 수 있는 반면, 잘 팔리지 않아 쌓일 수도 있습니다. 금액의 증가만으로 어느 쪽인지 결정할 수 없어요. 회수 가능성과 평가손실에 관한 주석이 도움이 됩니다.
유동자산과 현금의 차이 유동자산이라는 분류도 현금과 같다는 뜻은 아니에요. 정상 영업주기와 회수 시점 등을 기준으로 분류한 자산 안에는 곧바로 현금화하기 어려운 항목도 있습니다. 유동자산이 유동부채보다 크다는 사실만으로 모든 상환에 문제가 없다고 단정해서는 안 됩니다.
부채의 종류와 상환 시점
부채 역시 종류와 조건이 달라요. 원재료를 받고 아직 대금을 주지 않은 매입채무와 이자를 지급하는 차입금은 발생 이유가 다릅니다. 물건이나 서비스를 제공하기 전에 받은 돈도 의무를 동반할 수 있어요. 부채를 모두 같은 은행 대출처럼 보거나, 차입금 외에는 비용 부담이 전혀 없다고 보는 것은 피해야 합니다.
차입금에서는 만기와 이자 조건을 읽고, 현금에서는 사용에 제한이 있는지 확인해요. 현금이 많아 보여도 단기간에 돌아오는 상환액이 크면 사정은 달라질 수 있습니다. 반대로 장기 자금으로 장기 설비를 마련했다면 그 설비가 만들어낼 현금과 상환 계획을 연결해야 해요.
재무상태표를 읽는 질문은 얼마나 가졌는가에서, 언제 쓸 수 있고 언제 갚아야 하는가로 이어집니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관