재무제표는 서로 이어지는 회사의 기록이에요
재무제표를 연결해서 읽다 · 1회

재무제표를 처음 열면 표마다 다른 회사 이야기를 하는 것처럼 느껴질 수 있어요. 어느 표에는 이익이 나오고, 다른 표에는 현금과 부채가 나옵니다. 하지만 이 표들은 같은 회사에서 일어난 일을 서로 다른 방향에서 보여주고 있어요.
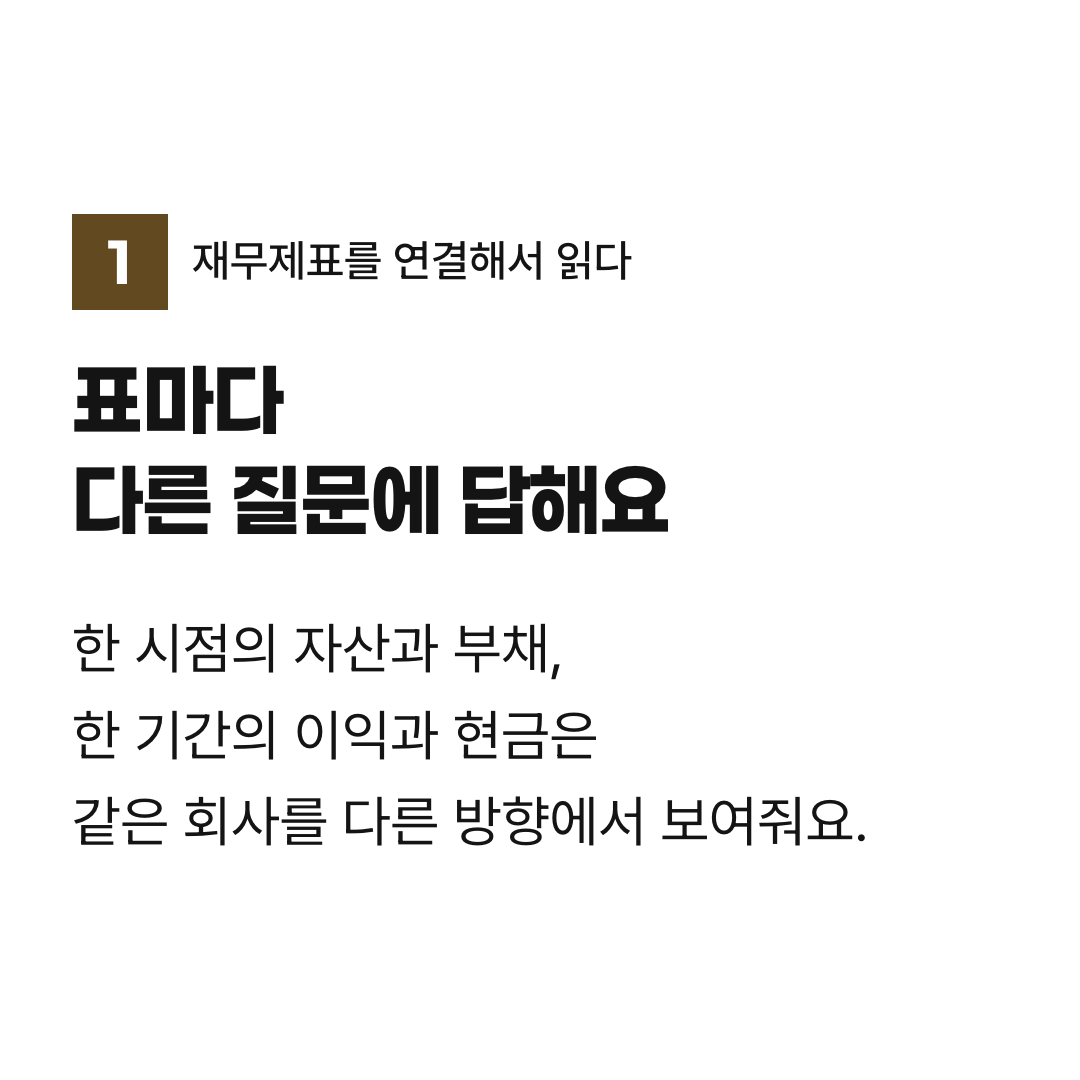
재무상태표는 특정 시점에 무엇을 보유하고 어떤 의무를 지고 있는지 보여줍니다. 손익계산서는 일정 기간의 수익과 비용을, 현금흐름표는 그 기간 현금의 유입과 유출을 설명해요. 자본변동표에서는 자본이 어떤 이유로 달라졌는지 읽을 수 있습니다. 여기에 주석이 각 숫자의 기준과 세부 내용을 붙여줘요.
연결·별도와 주주의 몫
숫자를 비교하기 전에 대상부터 맞춥니다. 연결재무제표는 지배기업과 종속기업을 하나의 경제적 실체로 보고 작성하며, 내부거래 등을 제거합니다. 별도재무제표는 지배기업 자체를 중심으로 보여줘요. 연결과 별도 수치를 섞으면 매출과 이익, 자본의 관계를 잘못 이해할 수 있습니다.
연결 이익과 주주의 몫 연결 수치가 모두 지배기업 주주의 몫인 것도 아니에요. 종속기업에 다른 주주가 있다면 비지배지분을 구분해야 합니다. 주주 관점에서 이익이나 자본을 비교할 때에는 지배기업 소유주에게 귀속되는 부분인지 확인해요. 연결 전체 이익을 그대로 주당 이익 계산에 넣으면 범위가 맞지 않을 수 있습니다.
기간을 맞춘 뒤 표를 연결해요
기간도 맞춰야 해요. 한 분기의 이익을 연간 이익처럼 읽거나, 누적 실적과 해당 분기만의 실적을 비교하지 않도록 표의 머리말을 봅니다. 재무상태표의 결산일 숫자와 손익계산서의 기간 숫자를 연결할 때도 이 차이를 기억해야 하고요.
처음부터 모든 계정을 외우기보다는 매출과 이익의 변화를 보고, 그 변화가 자산과 현금에 어떻게 이어졌는지 따라가 보세요. 매출이 늘었는데 현금이 충분히 들어오지 않았다면 매출채권과 주석을 더 읽는 식입니다. 큰 금액부터 살피되 작은 항목이라도 성격이 중요한 거래는 놓치지 않아야 해요.
표를 읽는 목적은 숫자를 수집하는 것이 아니라, 서로 설명이 맞는지 확인하는 데 있습니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관