좋은 기업이라는 말에는 가격이 빠져 있어요
가격과 가치 사이 · 1회

좋은 제품을 만드는 회사를 발견했다고 해볼게요. 고객이 늘고 이익도 증가하고 있습니다. 그런데 이 사실만으로 지금 그 회사의 주식을 사는 것이 좋은 거래인지까지 알 수 있을까요? 기업의 사업과 내가 지불하는 가격은 함께 살펴야 할 서로 다른 대상이에요.
주가배수는 가격을 읽는 출발점이 됩니다. 주가수익비율인 PER은 이익과 가격을, 주가순자산비율인 PBR은 장부상 자기자본과 가격을 비교해요. 매출이나 현금흐름을 기준으로 보는 배수도 있습니다. 무엇을 분모에 넣느냐에 따라 회사에 던지는 질문이 달라집니다.
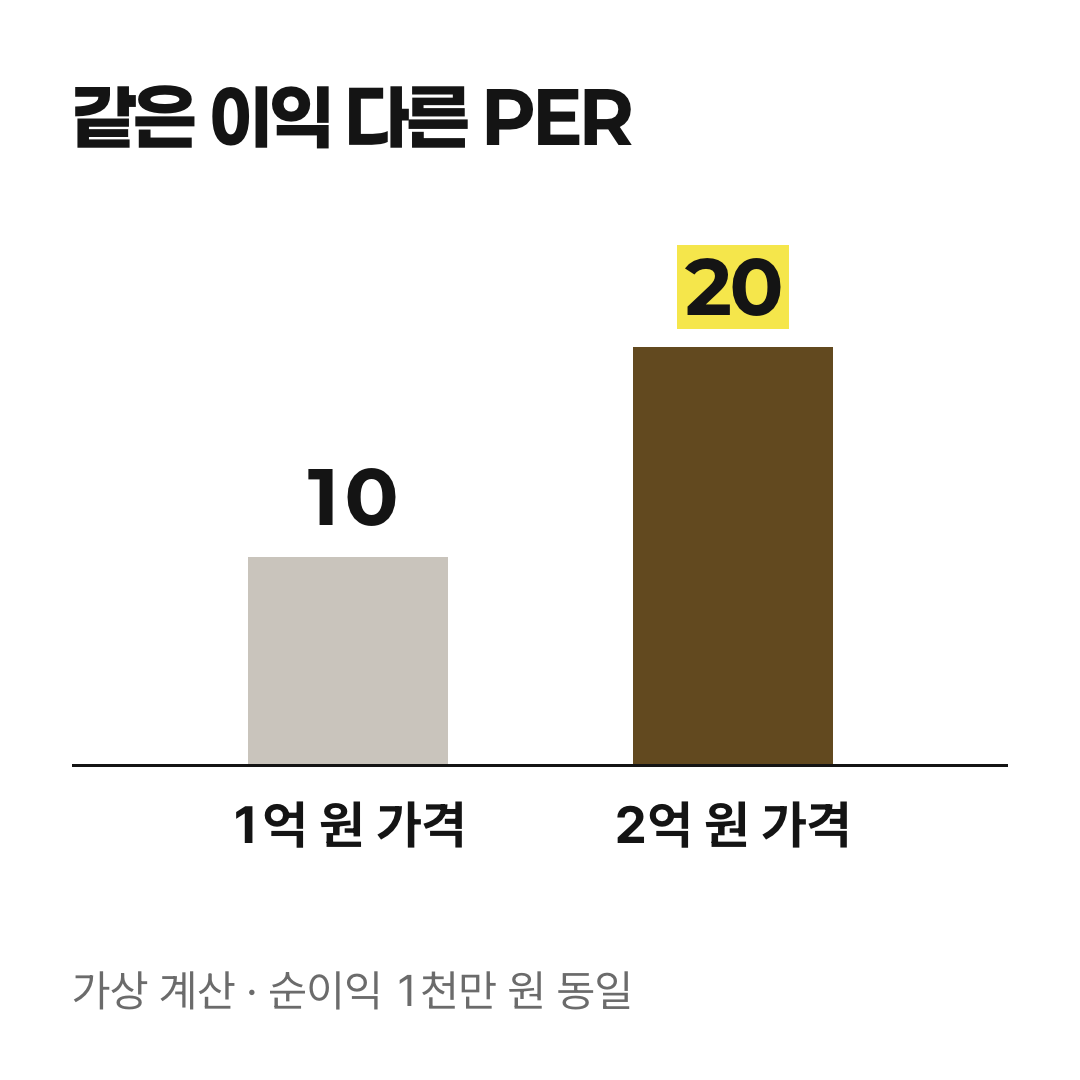
같은 이익, 다른 가격
가상의 PER 계산 가령 연간 순이익이 1,000만 원이고 시가총액이 1억 원인 회사를 가정하면 PER은 10배입니다. 이익이 그대로인데 시가총액이 2억 원이 되면 20배가 돼요. 계산 기준이 같다는 전제에서, 시장 가격이 같은 이익의 몇 배에 해당하는지 보여주는 숫자입니다.
하지만 이 계산에는 왜 가격이 달라졌는지에 관한 답이 없어요. 앞으로 이익이 늘 것이라는 기대 때문일 수도 있고, 위험을 낮게 평가하게 되었기 때문일 수도 있습니다. 반대로 기대가 과도하게 붙었을 가능성도 있어요.
배수는 질문을 시작하게 하지만 그 질문을 끝내주지는 않습니다.
배수에 담긴 미래의 기대
같은 이익이라도 앞으로 유지될 가능성과 추가 성장에 필요한 자금이 다르면 평가가 달라질 수 있어요. 금리와 투자자가 요구하는 수익률의 변화도 고려해야 합니다. 그래서 특정 배수를 모든 회사에 공통으로 적용해 적정 가격을 정하기는 어렵습니다.
과거 실적으로 계산한 배수와 예상 실적으로 계산한 배수도 구분하세요. 예상 이익을 쓰면 미래에 대한 판단을 담을 수 있지만, 그 예상이 틀릴 위험도 함께 들어옵니다. 현재 주가를 과거 이익으로 나눈 숫자와 미래 주가를 예측하는 논리는 같은 것이 아니에요.
기업을 좋게 보는 이유를 찾았다면 그 다음에는 지금 가격이 어떤 성장을 이미 기대하고 있는지 묻습니다. 좋은 기업이 좋은 투자로 이어지려면 사업의 성과뿐 아니라 지불한 가격도 중요해요. 배수는 그 둘을 같은 자리에 놓고 비교하기 위한 도구입니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관