현금은 수익률표 밖에서도 일을 해요
오래 투자할 수 있는 구조 · 2회
상승장에서는 현금을 들고 있는 시간이 아깝게 느껴질 수 있어요. 다른 자산이 오르는 동안 계좌 잔액은 별로 달라지지 않으니까요. 물가까지 오르면 현금의 구매력도 줄어듭니다. 그렇다고 현금의 역할을 수익률 하나로만 계산할 수는 없습니다.
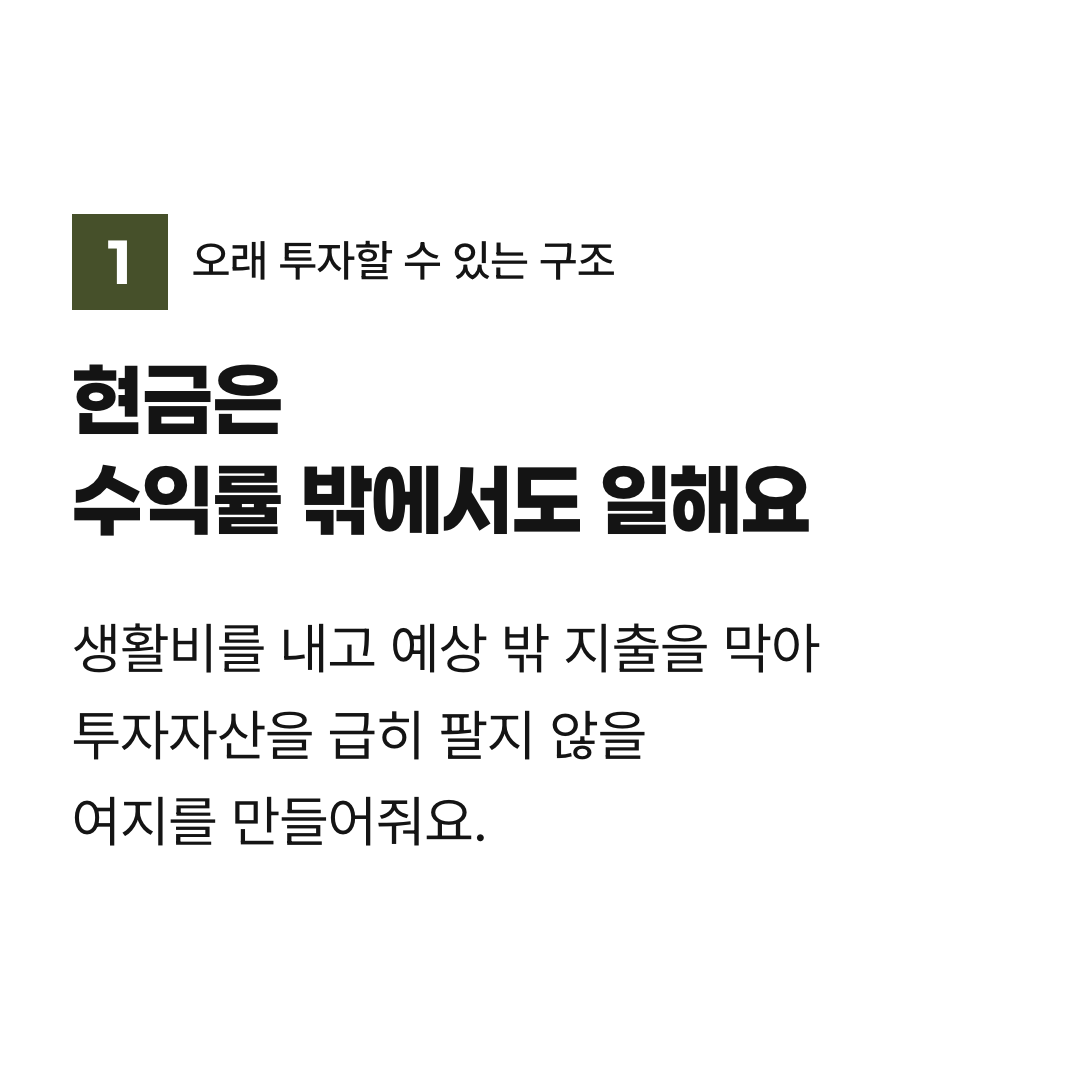
현금은 생활비를 내고 예상 밖의 지출을 감당하게 해요. 필요한 돈 때문에 투자자산을 급히 팔지 않을 여지도 줍니다.
어떤 자산을 살 수 있게 한다는 것만큼, 지금 팔지 않아도 되게 한다는 점이 중요해요.
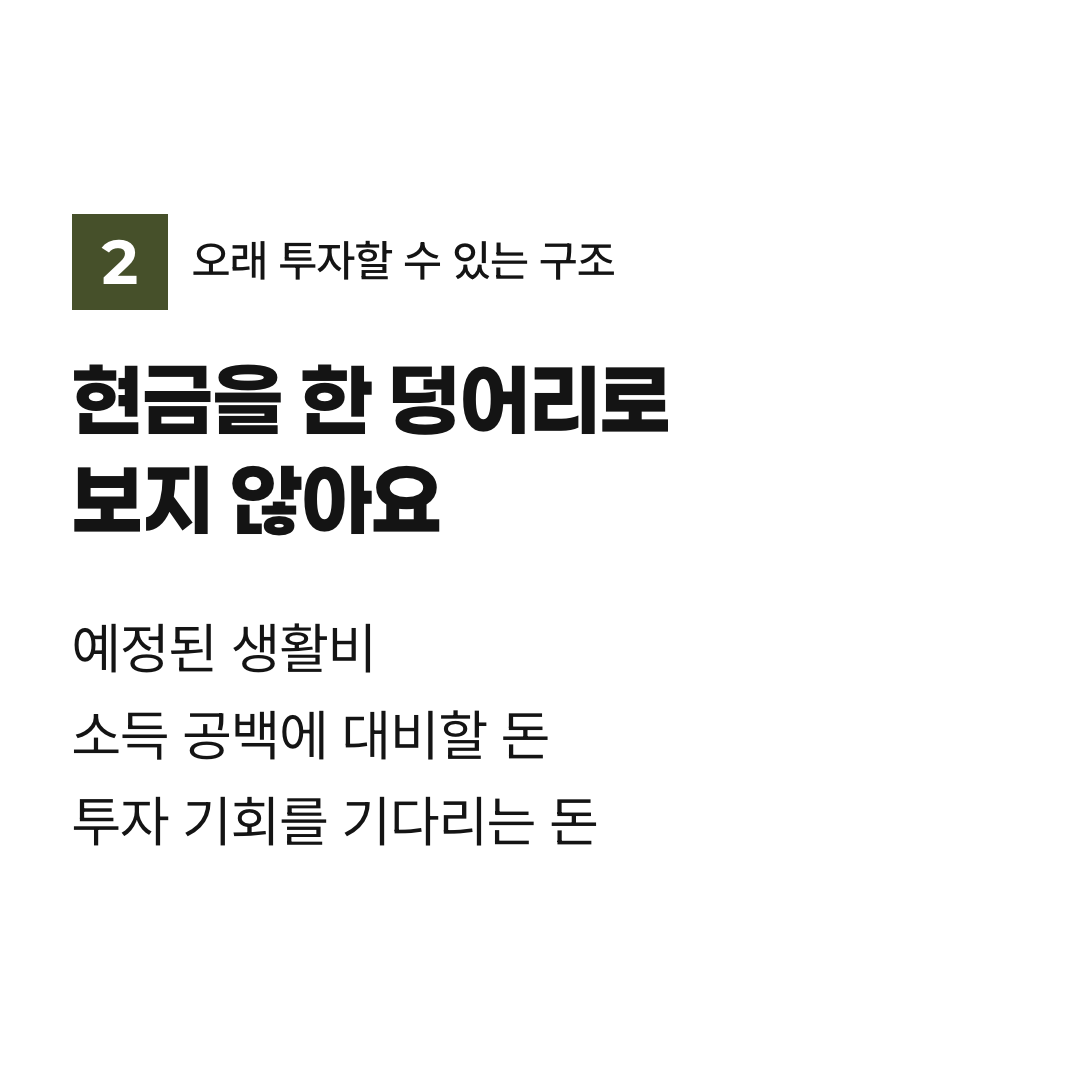
생활을 위한 돈과 매수를 기다리는 돈
같은 현금이라도 목적이 다릅니다. 다음 달 생활비, 비상 상황에 쓸 돈, 투자 기회를 기다리는 돈을 한 덩어리로 보면 모두 투입해도 되는 여유자금처럼 보이기 쉬워요.
먼저 예정된 지출과 소득 공백에 대응할 돈을 나누어봅니다. 얼마가 필요한지는 소득의 안정성, 부양가족, 대출, 이미 가진 자산을 얼마나 빨리 쓸 수 있는지에 따라 달라요. 일정 비율만 기계적으로 남긴다고 생활이 보호되는 것은 아닙니다.
그 뒤에 남는 투자 대기자금은 별도의 판단 대상입니다. 가격이 떨어졌다는 이유만으로 전부 투입해야 하는 것도 아니고, 완벽한 저점을 기다리며 계속 묶어둘 필요가 있는지도 따져볼 수 있어요.
현금에도 비용이 있어요
현금 보유의 비용 현금을 보유하면 다른 투자 기회를 놓칠 수 있습니다. 물가가 오르는 동안 이자 등으로 충분히 보완하지 못하면 실질 구매력이 줄 수도 있어요. 따라서 현금 비중을 높이는 선택에도 대가가 있습니다.
반대로 다른 자산으로 바꾸는 순간에는 가격·신용·환율 등 새로운 위험을 부담해요. 물가가 걱정된다는 이유만으로 곧 쓸 돈을 가격 변동이 큰 자산에 넣으면, 구매력을 지키려다 필요한 금액 자체가 부족해질 수 있습니다.
현금의 양을 점검할 때는 시장 전망과 함께 내 지출 달력을 봅니다. 언제 얼마가 나가고 어떤 소득으로 채울지 연결해보세요. 현금은 언제나 옳은 선택도, 언제나 게으른 선택도 아닙니다. 맡겨둔 일이 분명할 때 필요한 양을 생각하기가 쉬워집니다.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관