반도체 지금이라도 사야할까?
반도체 주가가 크게 오르면 “이제 너무 비싼 것 아닐까”라는 질문이 따라와요. 가격만 볼 때와 앞으로 벌 이익을 함께 볼 때 판단이 달라질 수 있어요. 다만 예상 이익은 확정된 실적이 아니라는 점부터 기억해야 해요.
주가와 함께 이익 전망도 바뀌었어요
2026년 2월 19일 뉴스1이 인용한 하나증권 분석에 따르면, 올해 코스피 순이익 전망치는 지난해 말 330조 원에서 457조 원으로 올라갔어요. 같은 기간 반도체의 전망치는 137조 원에서 259조 원으로 상향됐고요.
여기서 반도체가 차지한 비중은 코스피 전체 이익의 90% 이상이라는 뜻이 아니에요. 순이익 전망이 늘어난 금액 가운데 약 96%가 반도체에서 나왔다는 뜻입니다. 무엇을 분모로 삼느냐에 따라 전혀 다른 이야기예요.
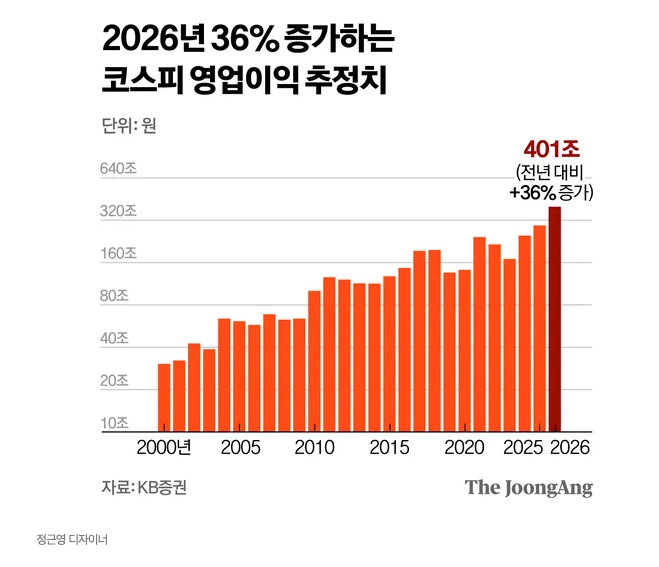
출처: 중앙일보. 위 그림은 2025년 12월 당시 자료로, 2026년 2월의 전망과는 기준일이 달라요.
예상 이익이 빠르게 늘면 주가가 올라도 예상 PER, 즉 주가를 예상 주당순이익으로 나눈 배수는 낮아질 수 있어요. 그렇다고 낮은 PER만으로 싸다고 결론 내리기는 어려워요. 이익 전망이 다시 낮아지면 같은 주가에서도 PER은 높아지니까요.
같은 반도체 투자도 담는 방식이 달라요
반도체가 빠진 계좌를 보며 조급해질 수 있어요. 그럴수록 상품 이름보다 어떤 위험을 얼마나 담는지 비교하는 편이 좋아요.
TIGER 반도체TOP10처럼 업종에 집중하는 상품은 반도체 실적과 투자심리의 영향을 크게 받아요.
RISE 삼성전자SK하이닉스채권혼합50처럼 주식과 채권을 섞는 상품은 두 자산의 비중과 채권의 성격을 함께 봐야 해요.
TIME Korea플러스액티브나 TIME Korea밸류업액티브처럼 국내 주식 전반을 운용하는 상품은 실제 반도체 편입 비중과 운용 전략을 확인해야 해요.
상품 이름은 구조를 비교하기 위한 예시예요. 구성 종목과 비중은 달라질 수 있으니 최신 보유 내역으로 확인해요.
지금의 낙관적인 전망이 유지되려면 반도체 수요와 기업의 이익이 기대를 뒷받침해야 해요. 수요가 둔화되거나 이익 추정치가 내려갈 때도 감당할 수 있는 비중인지 살펴보세요. 이미 국내 주식이나 ETF를 갖고 있다면 같은 기업을 여러 상품으로 중복 보유하고 있지는 않은지도 함께 확인할 수 있어요.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관