코인판 서브프라임, 언젠간 올 지도...
2025년 10월 10일 밤, 암호화폐 시장이 급락하는 모습을 보면서 또 제 선택을 돌아봤어요. 평소 관심이 크지 않던 시장에 추석 무렵 들어갔는데, 얼마 지나지 않아 대규모 청산을 마주한 거예요.
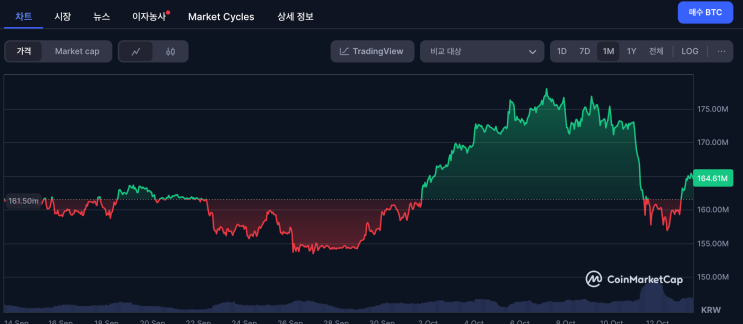
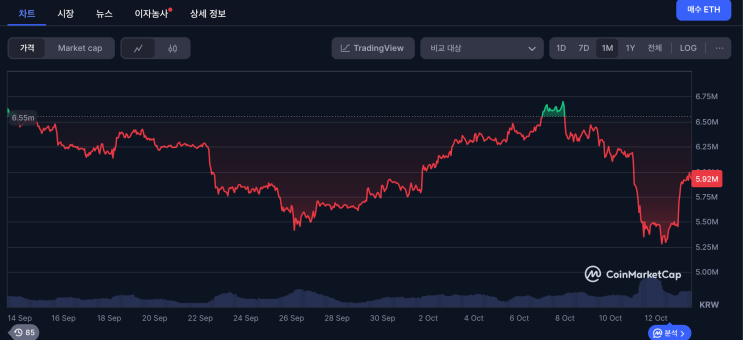
가격이 빠지는 것과 강제로 포지션이 정리되는 것은 다른 일이에요. 빌린 돈이나 증거금으로 투자한 규모가 크면, 가격 하락을 기다리며 버티는 선택 자체가 어려워져요. 이 구조를 들여다보다가 2008년 서브프라임 위기가 떠올랐어요.
기술이 달라도 빚이 쌓이는 문제는 남아요
서브프라임 위기를 이야기할 때 CDO와 CDS라는 이름이 자주 나와요. CDO는 여러 채무를 묶고 위험 수준에 따라 나눈 증권, CDS는 채무불이행 위험을 이전하는 계약이에요. 위험을 옮기고 나누는 거래가 많아져도 그 위험 자체가 사라지는 것은 아니에요.
여러 기관과 계약이 얽히면 한 참여자가 보는 위험과 전체 구조에 쌓이는 위험이 달라질 수 있어요. 각자의 거래만 살펴서는 충격이 어디까지 번질지 놓치기 쉽죠.
암호화폐의 탈중앙화금융(DeFi)에서도 비슷한 질문을 던질 수 있어요. DeFi는 블록체인 위의 프로그램으로 대출이나 거래 같은 금융 기능을 제공해요. 은행을 거치지 않는다고 해서 담보 가격 하락이나 빚의 부담에서 벗어나는 것은 아니에요.
BIS의 DeFi 위험 분석은 빌린 자산을 다른 거래의 담보로 다시 쓰면서 투자 규모를 키울 수 있다고 설명해요. 담보 가치가 떨어져 자산을 팔아야 하는 상황이 생기면, 그 매도가 다시 가격을 누를 수 있고요.
위험을 볼 때는 거래 하나의 수익률보다 빚과 담보가 어디까지 이어져 있는지 살펴봐야 해요.
서브프라임과 같다고 단정할 수는 없어요
두 시장은 기초자산과 참여자, 규제와 손실을 흡수하는 장치가 달라요. 주택담보대출의 비율에 은행의 레버리지 배수를 단순히 곱해 전체 금융시스템의 레버리지를 계산할 수도 없어요. 서로 다른 기준으로 측정한 숫자를 곱하면 위험이 커 보일 뿐, 비교 가능한 수치가 되지는 않거든요.
반대로 암호화폐의 손실이 개인 투자자에게서 끝난다고 단정하는 것도 어려워요. BIS가 정리한 2023년 금융안정위원회 보고서는 당시 전통 금융으로의 파급이 제한적이었다고 보면서도, 금융기관의 투자와 가계·기업의 참여 등을 통해 연결이 커질 가능성을 짚어요.
암호화폐 ETF나 실물자산 토큰화가 확대될 때도 규모만 볼 일은 아니에요. 어떤 자산을 담보로 삼는지, 누가 손실을 부담하는지, 급할 때 현금으로 바꿀 수 있는지에 따라 위험이 전해지는 경로가 달라질 수 있어요.
내가 감당하는 위험부터 구분해요
“코인판 서브프라임이 올 것이다”는 확정된 전망이 아니에요. 이번 급락을 보며 떠올린 질문은 레버리지가 여러 겹으로 쌓일 때 위험을 제대로 볼 수 있느냐는 쪽에 가까워요.
개인이 먼저 확인할 것은 거래 구조예요. 현물 보유인지, 빚이나 파생상품을 이용한 거래인지, 어느 가격에서 담보를 추가하거나 강제 청산될 수 있는지 구분해야 해요. 현물이라고 가격 하락에서 안전한 것은 아니고, 익숙한 이름의 암호화폐라고 손실 위험이 없어지는 것도 아니에요.
큰 수익을 기대하기 전에, 가격이 급변해도 내가 선택권을 유지할 수 있는 구조인지부터 살펴보려 해요.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관