주식 그만 해야 하나요?
2026년 3월의 큰 등락을 겪고 나니 “주식을 계속해도 되나”라는 생각이 들었어요. 가격이 크게 움직인 날보다 그 사이 마음이 흔들린 시간이 더 길게 느껴졌고요.
4월 1일 코스피는 5,478 수준으로 올라왔어요. 2월 27일 종가를 반올림한 6,224와 비교하면 약 12.0% 낮아요. 지수의 변화와 별개로 계좌의 손익은 언제 무엇을 샀는지에 따라 다를 거예요.
이런 때일수록 시장을 완전히 떠날지, 다시 들어갈지 결정하기 전에 한 가지 자료를 살펴볼 만해요. 가장 많이 오른 날을 놓쳤을 때의 결과를 비교한 표예요.
크게 오른 며칠을 빼면 결과가 달라져요
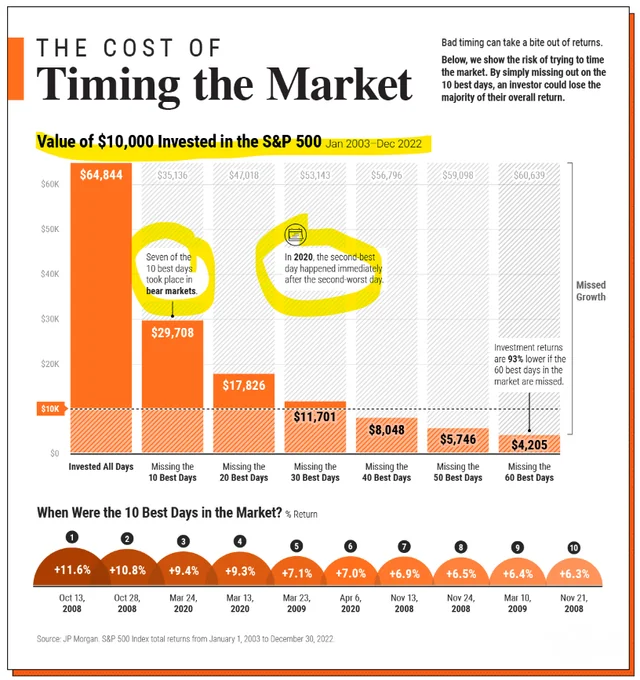
출처: J.P. Morgan, 2003~2022년 투자 기간을 비교한 자료.
표는 10,000달러를 투자했을 때, 특정 상승일에 시장에 없었다면 최종 금액이 어떻게 달라지는지 보여줘요.
모든 날 투자한 경우: 64,844달러
가장 많이 오른 10일을 놓친 경우: 29,708달러
가장 많이 오른 30일을 놓친 경우: 11,701달러
가장 많이 오른 60일을 놓친 경우: 4,205달러
이는 지나간 기간에서 특정 날짜를 빼본 비교예요. 실제 투자자가 그 날짜만 골라 놓친다는 뜻도, 앞으로 같은 수익을 얻는다는 뜻도 아니에요. 다만 몇 번의 큰 상승이 누적 성과에 상당한 영향을 줄 수 있다는 점은 보여줘요.
큰 반등은 편안한 시기에만 오지 않아요
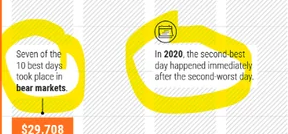
자료에서는 상승폭이 컸던 10일 중 7일이 하락장에 있었다고 설명해요. 시장이 안정됐다고 느낀 뒤에만 들어가려 하면 이미 지나간 반등이 있을 수 있는 거죠.
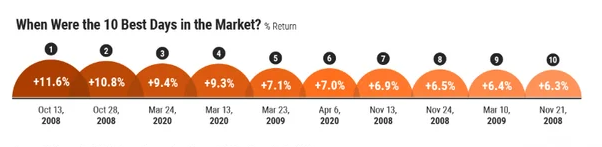
표에 나온 11.6%와 10.8%의 상승은 2008년 금융위기 때, 9.4%와 9.3%의 상승은 2020년 팬데믹 초기에 나타났어요. 큰 하락 뒤에 큰 상승이 올 수 있지만, 모든 하락 다음 날 반등한다는 법칙은 아니에요.
그래서 이 자료를 “무슨 일이 있어도 전부 보유하라”는 지시로 읽지는 않으려 해요. 시장을 나왔다가 정확한 시점에 다시 들어가는 계획이 생각보다 어렵다는 점을 돌아보는 데 의미가 있어요.
버틸 수 있는 구조는 따로 만들어야 해요
우선 현금이 얼마나 필요한지부터 살펴봐요. 생활비와 예정된 지출을 투자자산에 묶어두면 시장이 내려간 때에도 팔아야 할 수 있어요. 10~20%나 30% 같은 비중을 모두에게 적용하기보다, 내가 실제로 써야 할 돈을 기준으로 정하는 게 먼저예요.
다음은 보유 이유예요. 가격이 떨어졌다는 이유만으로 틀린 투자가 되는 것은 아니지만, 기업의 사업이나 재무 상태가 달라졌다면 처음의 판단도 다시 살펴야 해요. 최근 잘 오른 종목으로 갈아타는 것과 보유 근거를 점검하는 일은 달라요.
마지막으로 미리 정한 비중을 확인할 수 있어요. 가상으로 주식 70%, 채권 10%, 금 10%, 다른 자산 10%를 목표로 정했다고 해볼게요. 주식 비중이 80%가 됐다면 목표보다 늘어난 부분을 줄이고, 60%라면 다른 자산이나 새 납입금으로 조정하는 방식이에요. 이 숫자는 계산을 위한 예시로, 권장 배분은 아니에요.
리밸런싱은 비중을 되돌리는 절차이지 고점 매도와 저점 매수를 보장하는 방법은 아니에요. 거래비용과 세금도 고려해야 하죠. 3개월이나 6개월처럼 점검 주기를 정해두면 매일의 등락에 계획을 바꾸는 일을 줄이는 데 도움이 될 수 있어요.
오래 투자하려면 의지만으로 버티기보다 팔지 않아도 될 돈과, 계속 보유할 근거가 함께 있어야 해요.
이 글은 정보 제공용이며 투자 권유가 아닙니다. 수치와 제도는 작성 시점 기준이고, 투자 판단의 책임은 본인에게 있습니다. 이용약관